Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
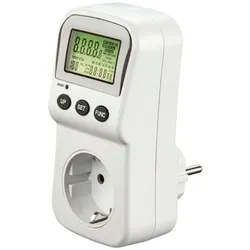
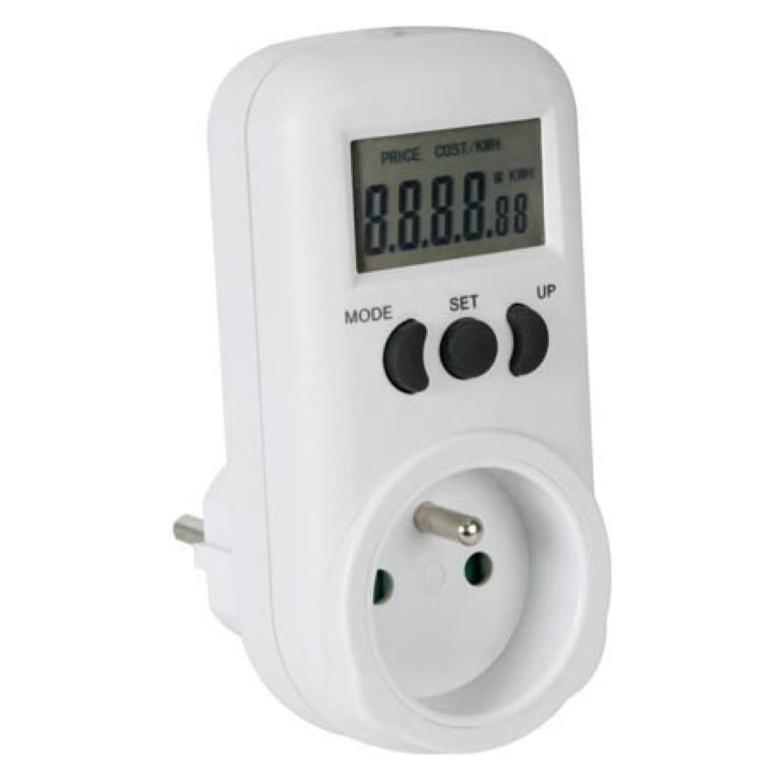
Ähnliche Suchbegriffe für Energiekosten
Top-Angebote
Produkte zum Begriff Energiekosten:
-
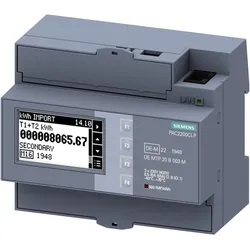
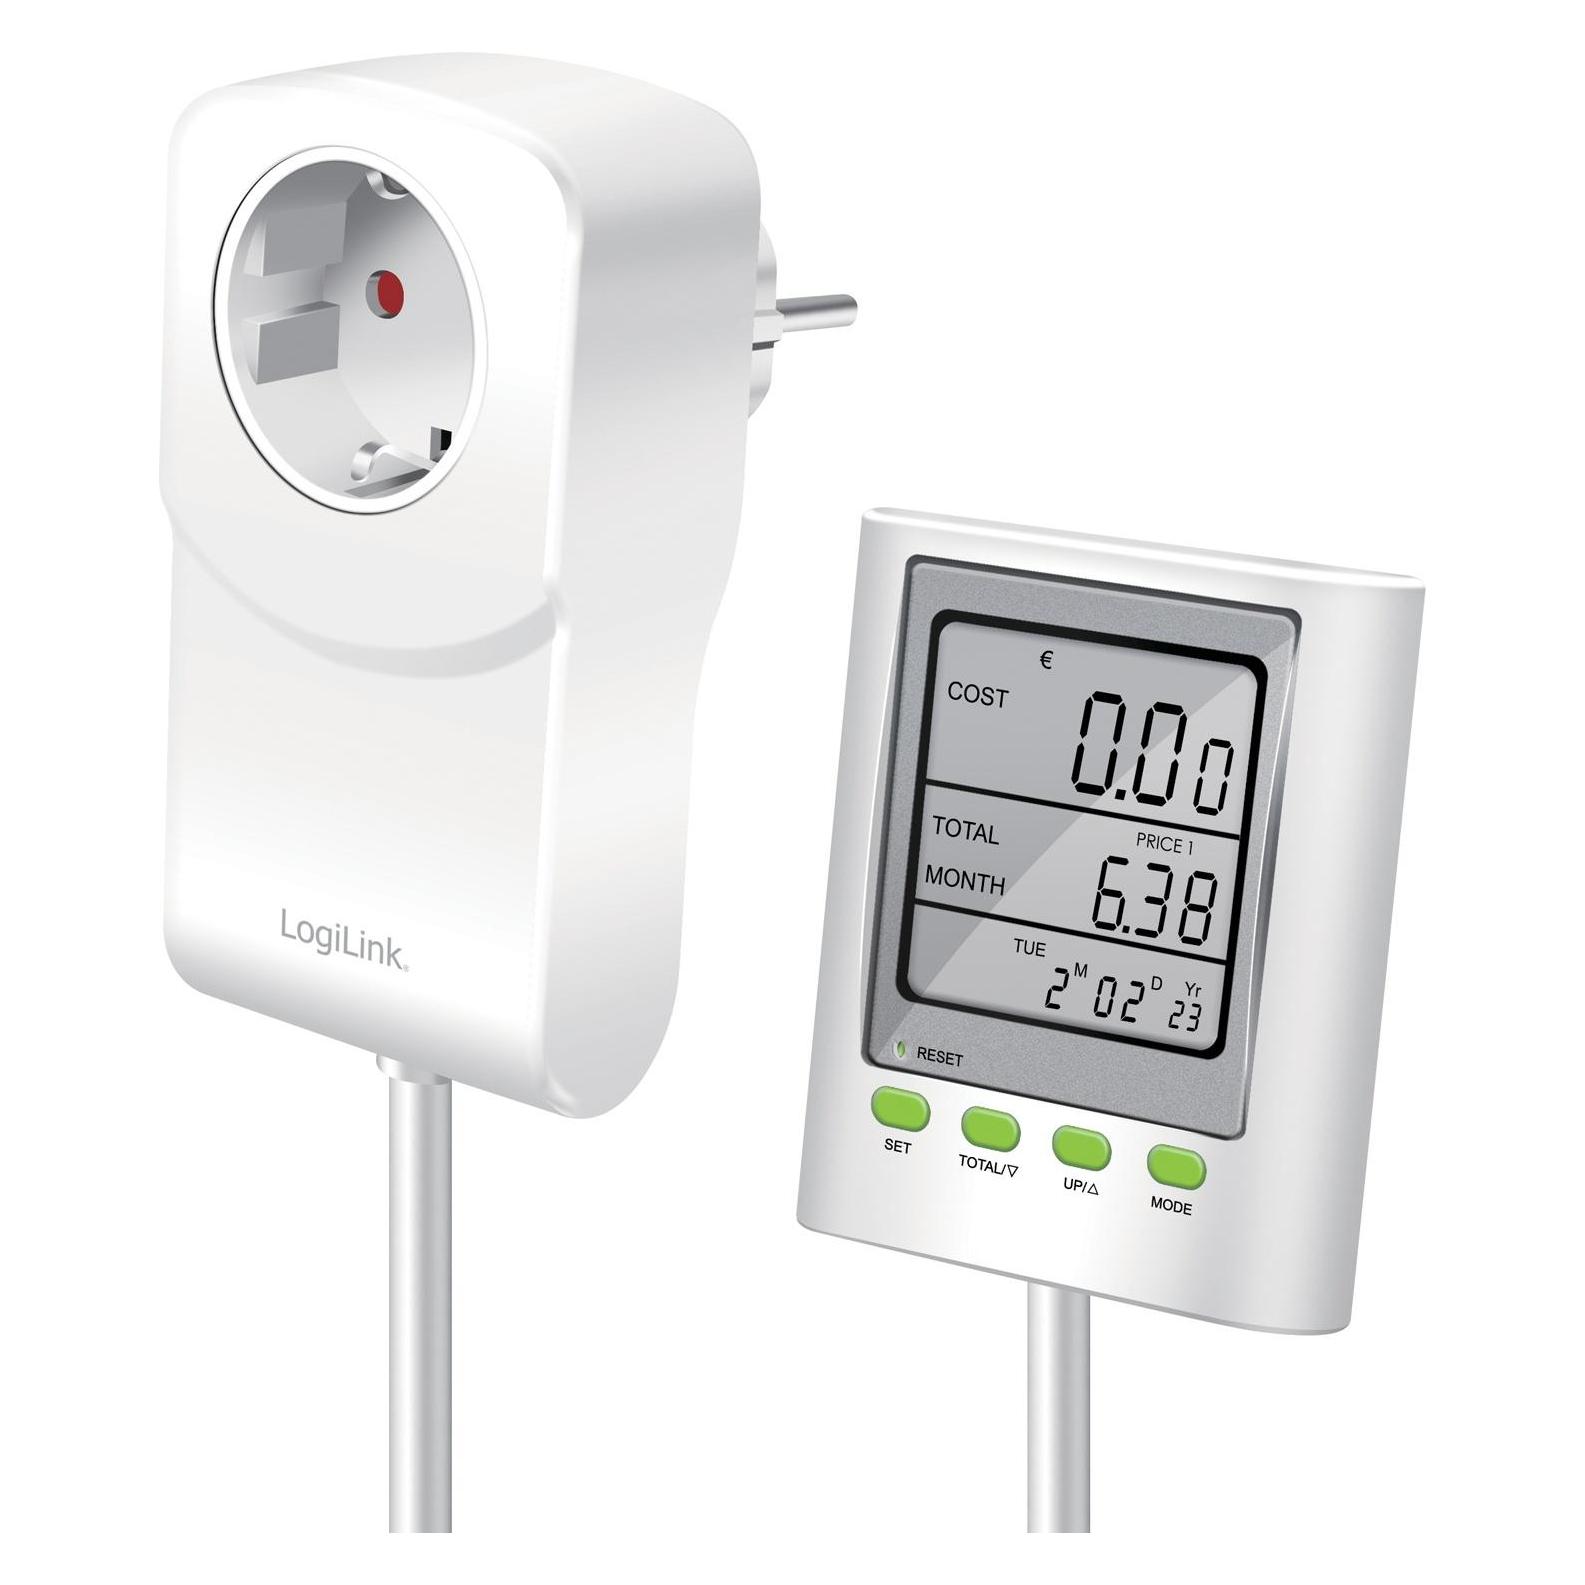
Siemens, Energiemessgerät, Energiekosten MessgerätHierbei gelten spezielle Anforderungen an die Messtechnik. Eine Drittbelieferung liegt vor, wenn Ihr Unternehmen einer anderen natürlichen oder juristischen Person Strom zum Letztverbrauch zur Verfügung stellt. Darunter fallen zum Beispiel der Stromverbrauch in vermieteten Räumlichkeiten, Baustrom oder eine bewirtschaftete Kantine. Auch geleaste Geräte wie Getränkeautomaten, Drucker/Kopierer oder gemietete IT-Infrastruktur gelten als Drittverbraucher. Ohne Eigenversorgung – PAC2200 MID: Ohne Eigenversorgung ist die Erfassung und Abgrenzung der elektrischen Wirkarbeit (kWh) mit einem MID-zertifizierten Messgerät PAC2200 MID ausreichend. Die aufgelaufenen Eigen- und Drittmengenanteile können jährlich bilanziert und gemeldet werden. Mit Eigenversorgung – PAC2200 CLP: Verbrauchen Sie auch selbst erzeugten Strom, für den Sie eine reduzierte EEG-Umlage entrichten, muss durch eine viertelstundenscharfe Messung die Zeitgleichheit zwischen selbst erzeugter und verbrauchter Energie durch die Erfassung der Wirkarbeit (kWh) in Intervallen von 15 Minuten und zeitsynchron zur gesetzlichen Zeit sichergestellt werden. Hier unterstützt das PAC2200 CLP (Certified Load Profile – zertifiziertes Lastprofil), dass die Wirkarbeitsintervalle eichrechtskonform erzeugt und über 2 Jahre speichert.651,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff Energiekosten:
-
Siemens, Energiemessgerät, Energiekosten MessgerätHierbei gelten spezielle Anforderungen an die Messtechnik. Eine Drittbelieferung liegt vor, wenn Ihr Unternehmen einer anderen natürlichen oder juristischen Person Strom zum Letztverbrauch zur Verfügung stellt. Darunter fallen zum Beispiel der Stromverbrauch in vermieteten Räumlichkeiten, Baustrom oder eine bewirtschaftete Kantine. Auch geleaste Geräte wie Getränkeautomaten, Drucker/Kopierer oder gemietete IT-Infrastruktur gelten als Drittverbraucher. Ohne Eigenversorgung – PAC2200 MID: Ohne Eigenversorgung ist die Erfassung und Abgrenzung der elektrischen Wirkarbeit (kWh) mit einem MID-zertifizierten Messgerät PAC2200 MID ausreichend. Die aufgelaufenen Eigen- und Drittmengenanteile können jährlich bilanziert und gemeldet werden. Mit Eigenversorgung – PAC2200 CLP: Verbrauchen Sie auch selbst erzeugten Strom, für den Sie eine reduzierte EEG-Umlage entrichten, muss durch eine viertelstundenscharfe Messung die Zeitgleichheit zwischen selbst erzeugter und verbrauchter Energie durch die Erfassung der Wirkarbeit (kWh) in Intervallen von 15 Minuten und zeitsynchron zur gesetzlichen Zeit sichergestellt werden. Hier unterstützt das PAC2200 CLP (Certified Load Profile – zertifiziertes Lastprofil), dass die Wirkarbeitsintervalle eichrechtskonform erzeugt und über 2 Jahre speichert.651,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
Ähnliche Suchbegriffe für Energiekosten
-
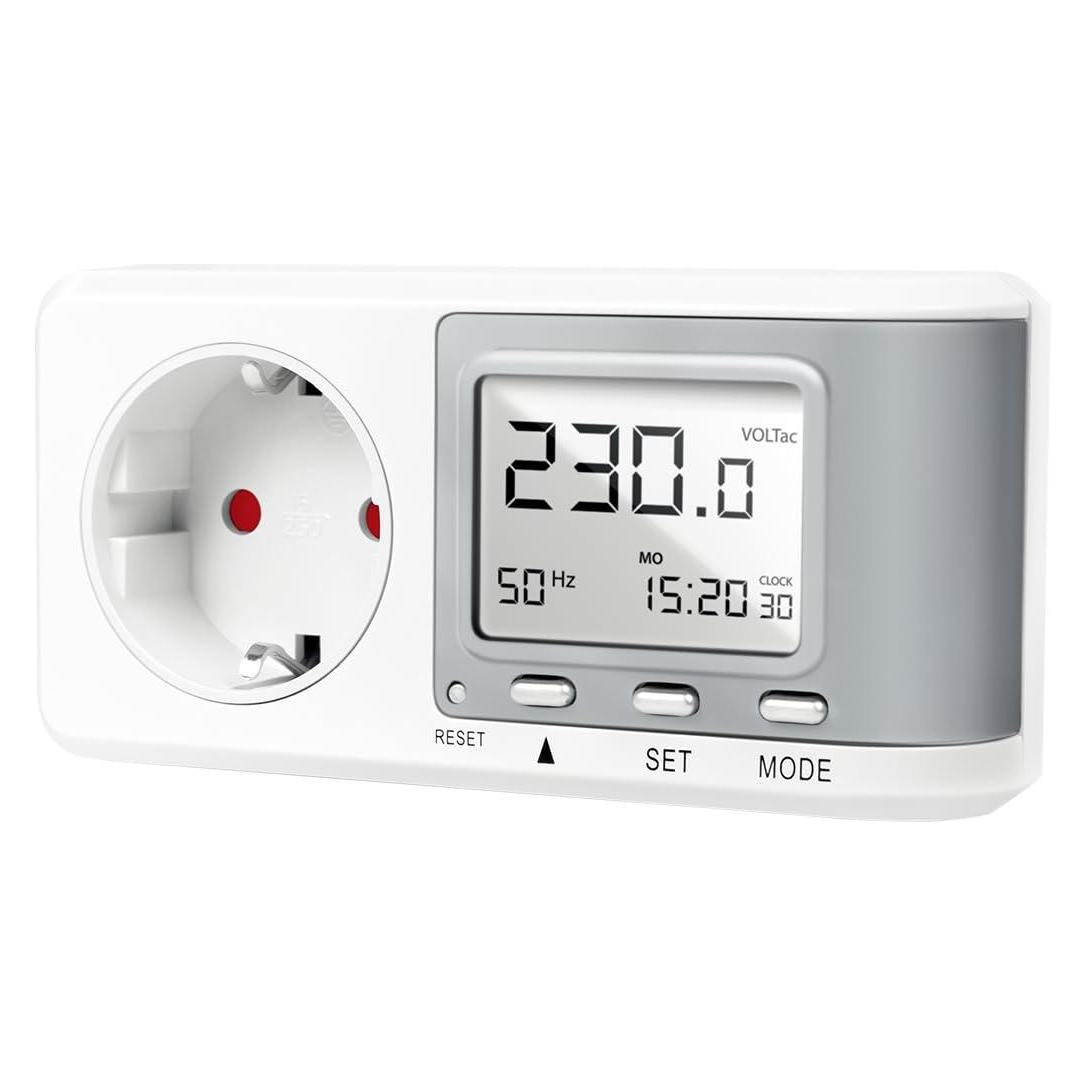
Voltcraft, Energiemessgerät, Energiekosten-MessgerätDas VOLTCRAFT SEM5000 wird zwischen Steckdose und Verbraucher gesteckt und zeigt im Handumdrehen schnell und präzise den Energieverbrauch oder die Stromkosten in der gewählten Währung an. Wieviel Energie wird in einer bestimmten Zeit verbraucht? Das SEM 5000 ist ein Energy Logger. Der Logger nutzt die gleiche Technik für die äusserst präzise Energiekostenmessung, wie alle Geräte der bewährten VOLTCRAFT SEM Reihe. Dieses Gerät wurde jedoch speziell für den Einsatz in Unternehmen entwickelt, welche keine Verbindung zur IT-Infrastruktur zulassen. Deshalb sucht man bei diesem Gerät vergeblich eine Bluetooth oder WLAN Verbindung. Aufgezeichnete Leistungsdaten werden mit Hilfe einer SD Karte zur Weiterverarbeitung an einen Firmen PC übergeben und somit völlig unabhängig von Firmennetzwerken oder mobilen Geräten übertragen. Auf dem Display selbst können Wirkleistung, Netzspannung, Strom, Leistungsfaktor, Netzfrequenz, Kilowattstunden, Energie Kosten und COâ‚‚. Maximalwerte können ebenfalls am Display direkt dargestellt werden, um z.B. kurzfristige Einschalt-Spitzen zu erfassen. Um Ablesefehler zu minimieren ist ein extrem kontrastreiches EBTN Display verbaut, welches für den Ablesewinkel 90° Frontal bis 170° von oben optimiert ist, da sich die meisten Steckdosen unterhalb der Augenhöhe befinden. Zur bequemen Programmierung am Schreibtisch und ohne Verbindung zum Stromnetz, schaltet das Display die Beleuchtung auf ein Minimum herunter. Auf Verschleissteile wie Akkus oder Batterien im Gerät wurde verzichtet. Ein wartungsfreier Super Cap Kondensator liefert bis zu 10 min Energie, um Zeiten, Stromtarife oder die Einstellungen zur COâ‚‚ Emission vorzunehmen und abzuspeichern. Besonderheit: Kostenprognose, Alarmfunktion, Stromtarif einstellbar, Datenloggerfunktion.62,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
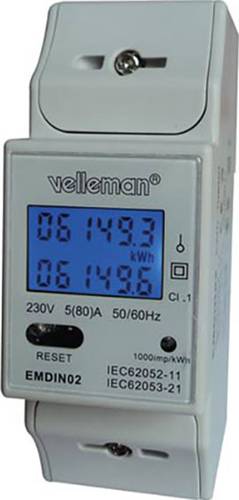
Velleman EMDIN02 Energiekosten-MessgerätDieses einphasige Energiekostenmessgerät für Hutschienenmontage gehört zur neuen Generation von einphasigen elektronischen Stromzählern. Das Gerät verwendet Mikro-elektronische Techniken, LSI-Kreise und fortgeschrittene digitale und Oberflächenmontage-Techniken. Das Gerät erfüllt die technischen Anforderungen von Klasse 1, Klasse 2 und IEC62052-11, IEC62053-21. Es misst genau und direkt den Energieverbrauch (50/60 Hz) von einphasigen AC-Stromnetzen.33,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
-
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.