Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
Ähnliche Suchbegriffe für Grenzfläche
Top-Angebote
Produkte zum Begriff Grenzfläche:
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff Grenzfläche:
-
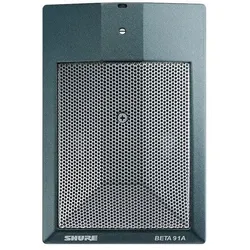
Shure Beta 91A Grenzfläche - Bass Drum, Piano, Halbniere, GrenzflächeShure Beta 91A Grenzfläche - Bass Drum, Piano, Halbniere, Grenzfläche Das Beta 91A ist ein Grenzflächen-Mikrofon zur Abnahme von Bassdrum und anderen tieffrequenten Instrumenten sowie die Flügelabnahme oder das Cajon Die Kondensatorkapsel und der im Gehäuse integrierte Vorverstärker bieten eine exzellente Ansprache mit druckvollen und impulstreuen Tiefbässen Ein Schalter ermöglicht die Anpassung des Frequenzgangs, um ein Dröhnen zu vermeiden Grenzflächen-Kondensatormikrofon der Spitzenklasse Vor allem geeignet für die Bassdrum, Flügel undKlavier Exzellente Ansprache mit massiven, kontrollierten Tiefbässen und präsentem Attack Vorverstärker integriert im Gehäuse, erleichtert das Setup Schalter zur Anpassung des Frequenzgangs Gleichmäßige Halbnierencharakteristik bietet hohe Rückkopplungssicherheit Überträgt auch sehr hohe Lautstärken ohne Verzerrungen Platzsparend: keine Verwendung von Mikrofonstativen notwendig Korb aus gehärtetem Stahl und extrem robuste Metallkonstruktion schützen vor Beschädigungen Wie klingt das Beta 91A? Die Grenzfläche Beta 91A vereint die Klang-Eigenschaften des Mikrofon-Urgesteins SM91 - das vor allem bei der Abnahme von Flügel und Piano Verwendung fand – mit dem satten Punch des Beta 91 - beliebt in der Bassdrum, dem Cajon und anderen tieffrequenten Instrumenten Durch diese gelungene Kombination ergibt sich mit dem Beta 91A ein Halbnieren-Mikrofon mit geringem Grundrauschen, das auch extrem hohe Schalldrücke problemlos verarbeiten kann Ein schaltbarer Filter schwächt die unteren Mitten ab, um ein Dröhnen der Bassdrum zu vermeiden Was ist der Vorteil einer Grenzfläche? Der größte Vorteil eine Grenzfläche ist die schnelle und unkomplizierte Positionierung Das Mikrofon wird ohne zusätzliches Befestigungsmaterial einfach in die Bassdrum gelegt – es stehen keine Stative im Weg Tipp: Beta 91A in Kombination mit dem Beta 52A Sehr beliebt bei Tontechnikern ist der Einsatz des Beta 91A in Kombination mit dem Beta 52A Das Beta 91A wird dabei innerhalb (für maximalen Attack), das Beta 52A außerhalb der Bassdrum angebracht (für maximalen Punch) Einsatz auch am Klavier und Flügel möglich Auch üblich mit einer Grenzfläche ist die Abnahme eines Klaviers oder Flügels Das Mikrofon wird dabei innen an den Deckel angebracht Was ist der Unterschied zum Vorgänger Beta 91 Das Beta 91A hat den Vorverstärker im Gehäuse integriert - das erleichtert das Setup Weiterhin hat das Beta 91A einen Sound, der an das SM91 angelehnt ist, sowie einen Schalter zur Absenkung der unteren Mitten Technische Eigenschaften: Produktserien BETA Formfaktor Grenzfläche Richtcharakteristik Halbniere Wandlertyp Kondensator Nutzungsumgebungen Aufnahmestudio Optionales Zubehör A55M Übertragungsbereich ab 20 Hz Übertragungsbereich bis 20 kHz Übertragungsbereich Kontouriert Empfindlichkeit DBVPA -4850 Empfindlichkeit MVPA 380 Eigenrauschen (äquivalenter Schalldruckpegel) 295 dB(A) Schalldruck 155 dB Schaltbares Low-Cut-Filter yes Bedämpfung (PAD) no Austauschbare Kapsel no Erfordert Phantomspeisung 11 to 52 Impedanz 146 &Omega: Gewicht 470 g Breite 13910 mm Höhe 2030 mm Tiefe 9511 mm Farbe metallic_blue Logikausgang false An/Aus-Schalter false Stummschalter false Anschluss 3-polige XLR Lieferumfang: 1 95A2314 Aufbewahrungsbeutel297,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
Ähnliche Suchbegriffe für Grenzfläche
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
-
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.