Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **

Ähnliche Suchbegriffe für HEKO
Top-Angebote
Produkte zum Begriff HEKO:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
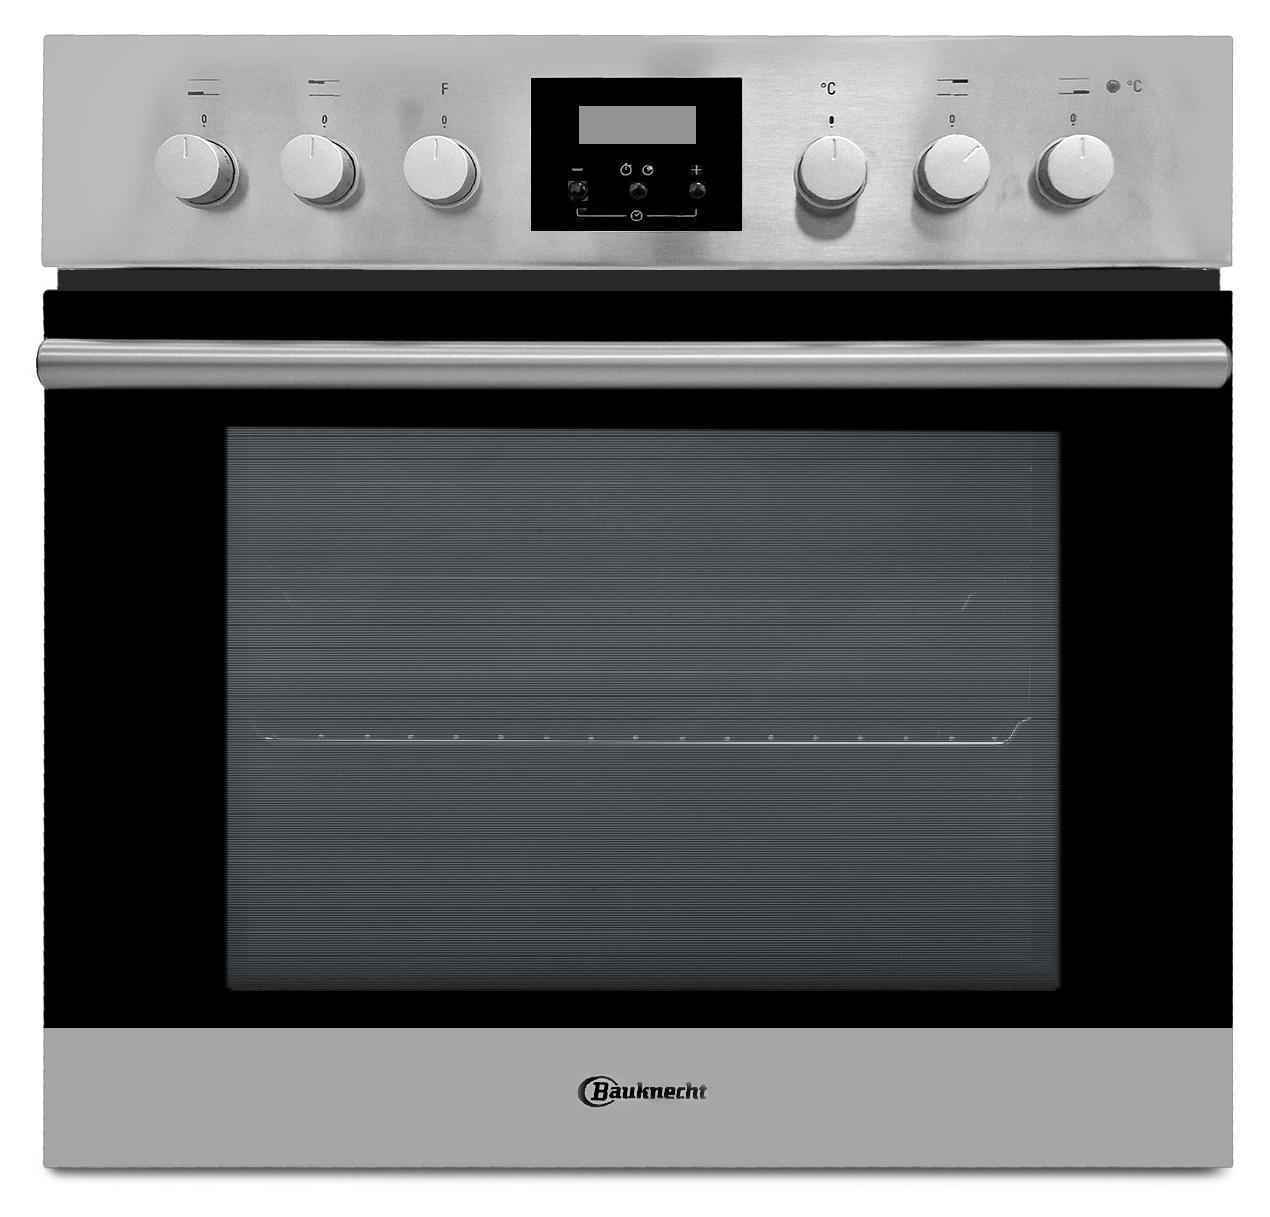
- Bauknecht HEKO SWING Herd-SetProduktübersicht Marke Bauknecht Modell HEKO SWING EAN 4011577852769 Produkttyp Herd-Set Bauart Einbau Farbe Edelstahl / Schwarz Set-Bestandteile Einbauherd HVR2 KH5V2 IN, Glaskeramik-Kochfeld CHR 3462 INBackofen Garraumvolumen 65 l Beheizungsarten Ober-/Unterhitze, Umluft, Grill, Grill mit Gebläse, Auftauen Reinigungssystem Hydrolyse Temperaturbereich bis 250 °C Display Ja Uhr ClassicCook Elektronik-Uhr Auszugssystem 2-fach Teilauszug Tür Vollglasinnentür, 2-fach verglast Bedienung Versenkbare Bedienknebel Innenbeleuchtung Ja Kühlgebläse JaKochfeld Kochfeldtyp Glaskeramik-Kochfeld Steuerung Herdgesteuert Anzahl Kochzonen 4 Vorne links 18 cm, 1700 W Vorne rechts 12/21 cm, 750/2100 W Hinten links 14,5/25 cm, 1000/1800 W Hinten rechts 14,5 cm, 1200 W Besonderheiten Bräterzone, Zweikreis-Kochzone, 4-fach Restwärmeanzeige, Ankochautomatik, Warmhaltefunktion, SchmelzfunktionLeistung und Verbrauch EEK-Skala A+++ bis D Energieverbrauch konventionell 0,87 kWh/Zyklus Energieverbrauch Umluft 0,8710,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauknecht Einbauherdset HEKO H300 - HydrolyseBauknecht Einbauherdset HEKO H300 – Perfekte Leistung und Präzision in Ihrer Küche. Das Bauknecht Einbauherdset HEKO H300 vereint erstklassige Leistung und innovative Features, um Ihnen das Kochen in Ihrer Küche zu erleichtern. Mit einer breiten...754,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **

Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff HEKO:
-
Edouard Rousseau, Duschsystem, HekoDas Edouard Rousseau Duschsystem HEKO vereint modernes Design mit funktionalen Eigenschaften. Es ist eine Wandmontage-Lösung, die sich durch ihre elegante Chrom-Oberfläche aus Edelstahl auszeichnet. Mit einer Höhe von 70 Zentimetern bietet es eine komfortable Nutzung für verschiedene Körpergrössen. Der integrierte LED-Beleuchtungseffekt sorgt für eine ansprechende Atmosphäre im Badezimmer. Der 1,5 Meter lange Brauseschlauch ermöglicht eine flexible Handhabung und sorgt für eine angenehme Dusche. Die Handbrause ist mit einer Massagefunktion ausgestattet, die ein entspannendes Duscherlebnis bietet. Dieses Duschsystem ist ideal für alle, die Wert auf Qualität und Stil legen. - Wandmontage für platzsparende Installation - Integrierte LED-Beleuchtung für eine stimmungsvolle Atmosphäre - Handbrause mit Massagefunktion für ein entspannendes Duscherlebnis - Hochwertige Edelstahlkonstruktion mit Chrom-Oberfläche.37,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
Ähnliche Suchbegriffe für HEKO
-
- Bauknecht HEKO SWING Herd-SetProduktübersicht Marke Bauknecht Modell HEKO SWING EAN 4011577852769 Produkttyp Herd-Set Bauart Einbau Farbe Edelstahl / Schwarz Set-Bestandteile Einbauherd HVR2 KH5V2 IN, Glaskeramik-Kochfeld CHR 3462 INBackofen Garraumvolumen 65 l Beheizungsarten Ober-/Unterhitze, Umluft, Grill, Grill mit Gebläse, Auftauen Reinigungssystem Hydrolyse Temperaturbereich bis 250 °C Display Ja Uhr ClassicCook Elektronik-Uhr Auszugssystem 2-fach Teilauszug Tür Vollglasinnentür, 2-fach verglast Bedienung Versenkbare Bedienknebel Innenbeleuchtung Ja Kühlgebläse JaKochfeld Kochfeldtyp Glaskeramik-Kochfeld Steuerung Herdgesteuert Anzahl Kochzonen 4 Vorne links 18 cm, 1700 W Vorne rechts 12/21 cm, 750/2100 W Hinten links 14,5/25 cm, 1000/1800 W Hinten rechts 14,5 cm, 1200 W Besonderheiten Bräterzone, Zweikreis-Kochzone, 4-fach Restwärmeanzeige, Ankochautomatik, Warmhaltefunktion, SchmelzfunktionLeistung und Verbrauch EEK-Skala A+++ bis D Energieverbrauch konventionell 0,87 kWh/Zyklus Energieverbrauch Umluft 0,8710,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauknecht Einbauherdset HEKO H300 - HydrolyseBauknecht Einbauherdset HEKO H300 – Perfekte Leistung und Präzision in Ihrer Küche. Das Bauknecht Einbauherdset HEKO H300 vereint erstklassige Leistung und innovative Features, um Ihnen das Kochen in Ihrer Küche zu erleichtern. Mit einer breiten...754,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
- Bauknecht HEKO Pyro 8830S HerdsetProduktübersicht Modell HEKO PYRO 8830S EAN 4011577858952 Set-Bestandteile HIS5 EP8VS3 ES Einbau-Herd, CHR 9642 IN Glaskeramik-Kochfeld Bauart Einbau-Herdset Garraumvolumen 65 lBackofen Der Einbau-Herd ist als Heißluftherd mit 14 Funktionen ausgelegt und kombiniert Programmauswahl mit Displaybedienung. Funktionen wie PowerHeißluft, Pizzafunktion, Schnellaufheizen und Slow Cooking erweitern die Einsatzmöglichkeiten. Für die Reinigung steht Pyrolyse zur Verfügung. SoftClose sowie die 4-fach verglaste Vollglasinnentür unterstützen den Bedienkomfort und die Wärmeisolierung.Technische Daten Funktionen 14 Spezialfunktionen PowerHeißluft, Pizzafunktion, Schnellaufheizen, Slow Cooking Reinigung Pyrolyse Garraumvolumen 65 l Max. Temperatur 250 °C Energieverbrauch konventionell 0,87 kWh/Zyklus Energieverbrauch Umluft 0,67 kWh/Zyklus Bedienung Elektronik-Uhr, Einknopf-Bedienung, LC-Text-Display (weiß) Bedienelemente Versenkbare Bedienknebel, Bedienknebel Edelstahl Tür SoftClose, Vollglasinnentür968,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
-
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.