Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Ähnliche Suchbegriffe für Interessenwandel-oder-Wahlopportunismus-Die
Top-Angebote
Produkte zum Begriff Interessenwandel-oder-Wahlopportunismus-Die:
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Wann beginnt die KFZ Versicherung?
Die KFZ-Versicherung beginnt in der Regel am Tag des Vertragsabschlusses oder zu einem späteren Zeitpunkt, der im Vertrag festgelegt ist. Es ist wichtig, dass der Versicherungsnehmer alle erforderlichen Unterlagen einreicht und die erste Prämie bezahlt, damit der Versicherungsschutz aktiviert werden kann. In einigen Fällen kann die Versicherung auch rückwirkend abgeschlossen werden, jedoch ist dies eher die Ausnahme. Es ist ratsam, sich frühzeitig um den Abschluss einer KFZ-Versicherung zu kümmern, um rechtzeitig geschützt zu sein. **
-
Wann erlischt die KFZ Versicherung?
Die KFZ-Versicherung erlischt in der Regel, wenn der Vertrag gekündigt wird, entweder durch den Versicherungsnehmer oder durch die Versicherungsgesellschaft. Dies kann zum Beispiel bei Nichtzahlung der Beiträge oder bei einem Verstoß gegen die Vertragsbedingungen geschehen. Ein weiterer Grund für das Erlöschen der KFZ-Versicherung kann der Verkauf oder die Abmeldung des Fahrzeugs sein. Es ist wichtig, die Kündigungsfristen und -bedingungen im Versicherungsvertrag zu beachten, um ungewollte Unterbrechungen im Versicherungsschutz zu vermeiden. In jedem Fall sollte man sich vor dem Erlöschen der KFZ-Versicherung um eine rechtzeitige Neuabschluss oder Verlängerung kümmern, um weiterhin geschützt zu sein. **


Wann zahlt die Kfz Versicherung?
Die Kfz-Versicherung zahlt in der Regel, wenn ein versichertes Ereignis eingetreten ist, wie zum Beispiel ein Unfall, Diebstahl oder Vandalismus. Dabei ist wichtig, dass der Schaden durch die vereinbarten Leistungen der Versicherung abgedeckt ist. Zudem muss der Versicherungsnehmer alle erforderlichen Unterlagen und Informationen zur Schadenregulierung bereitstellen. Die Versicherung zahlt in der Regel nach Prüfung des Schadens und der Ansprüche innerhalb einer angemessenen Frist. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden, um eine zügige Regulierung zu ermöglichen. **
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
Top-Angebote
Produkte zum Begriff Interessenwandel-oder-Wahlopportunismus-Die:
-
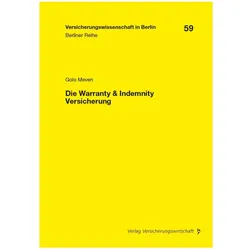
Die Warranty & Indemnity Versicherung, Fachbücher von Golo MevenDie Warranty & Indemnity-Versicherung hat sich in den letzten Jahren von einem Nischenprodukt zu einem wichtigen Instrument in der M&A-Transaktionspraxis entwickelt. Diese Monografie widmet sich der umfassenden Analyse der W&I-Versicherung unter Berücksichtigung des deutschen Rechts. Sie behandelt die wesentlichen Inhalte von W&I-Versicherungsverträgen und beleuchtet deren rechtliche Besonderheiten. Die Arbeit geht auf die Einordnung der W&I-Versicherung als Versicherung im rechtlichen Sinne ein und untersucht spezielle Gestaltungsformen wie die Stapled-Insurance sowie die Verweistechnik zur Risikobeschreibung. Zudem werden die vertraglichen Aspekte der Selbstbehalte und die Beurkundungsbedürftigkeit von W&I-Versicherungsverträgen thematisiert. Ein weiterer Fokus liegt auf den Fragen des Internationalen Privatrechts und der Gestaltung von Schiedsklauseln, die für die W&I-Versicherung von Bedeutung sind. Diese umfassende Betrachtung bietet wertvolle Einblicke für Fachleute, die sich mit der W&I-Versicherung im Kontext von M&A-Transaktionen auseinandersetzen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was sind die wichtigsten Bestandteile eines Versicherungsvertrags und wie unterscheiden sie sich je nach Art der Versicherung, z.B. Lebensversicherung, Kfz-Versicherung oder Haftpflichtversicherung?
Ein Versicherungsvertrag besteht aus den folgenden Hauptbestandteilen: Versicherungsnehmer, Versicherer, Versicherungsleistung und Versicherungsprämie. Bei einer Lebensversicherung ist die Versicherungsleistung in der Regel eine Auszahlung im Todesfall oder bei Erreichen eines bestimmten Alters, während bei einer Kfz-Versicherung die Leistung die Deckung von Schäden am Fahrzeug ist. Bei einer Haftpflichtversicherung deckt die Versicherungsleistung Schadensersatzansprüche Dritter. Die Versicherungsprämie variiert je nach Art der Versicherung und dem individuellen Risikoprofil des Versicherungsnehmers. **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Ähnliche Suchbegriffe für Interessenwandel-oder-Wahlopportunismus-Die
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die KFZ Versicherung?
Die KFZ-Versicherung beginnt in der Regel am Tag des Vertragsabschlusses oder zu einem späteren Zeitpunkt, der im Vertrag festgelegt ist. Es ist wichtig, dass der Versicherungsnehmer alle erforderlichen Unterlagen einreicht und die erste Prämie bezahlt, damit der Versicherungsschutz aktiviert werden kann. In einigen Fällen kann die Versicherung auch rückwirkend abgeschlossen werden, jedoch ist dies eher die Ausnahme. Es ist ratsam, sich frühzeitig um den Abschluss einer KFZ-Versicherung zu kümmern, um rechtzeitig geschützt zu sein. **
-
Wann erlischt die KFZ Versicherung?
Die KFZ-Versicherung erlischt in der Regel, wenn der Vertrag gekündigt wird, entweder durch den Versicherungsnehmer oder durch die Versicherungsgesellschaft. Dies kann zum Beispiel bei Nichtzahlung der Beiträge oder bei einem Verstoß gegen die Vertragsbedingungen geschehen. Ein weiterer Grund für das Erlöschen der KFZ-Versicherung kann der Verkauf oder die Abmeldung des Fahrzeugs sein. Es ist wichtig, die Kündigungsfristen und -bedingungen im Versicherungsvertrag zu beachten, um ungewollte Unterbrechungen im Versicherungsschutz zu vermeiden. In jedem Fall sollte man sich vor dem Erlöschen der KFZ-Versicherung um eine rechtzeitige Neuabschluss oder Verlängerung kümmern, um weiterhin geschützt zu sein. **
-
Wann zahlt die Kfz Versicherung?
Die Kfz-Versicherung zahlt in der Regel, wenn ein versichertes Ereignis eingetreten ist, wie zum Beispiel ein Unfall, Diebstahl oder Vandalismus. Dabei ist wichtig, dass der Schaden durch die vereinbarten Leistungen der Versicherung abgedeckt ist. Zudem muss der Versicherungsnehmer alle erforderlichen Unterlagen und Informationen zur Schadenregulierung bereitstellen. Die Versicherung zahlt in der Regel nach Prüfung des Schadens und der Ansprüche innerhalb einer angemessenen Frist. Es ist wichtig, den Schaden schnellstmöglich der Versicherung zu melden, um eine zügige Regulierung zu ermöglichen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.