Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **

Ähnliche Suchbegriffe für Synthese-Charakterisierung-und-Screening
Top-Angebote
Produkte zum Begriff Synthese-Charakterisierung-und-Screening:
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Synthese-Charakterisierung-und-Screening:
-
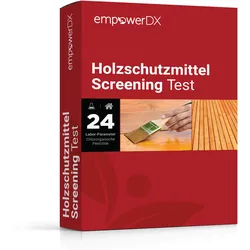
Holzschutzmittel Screening TestkitScreening zum Nachweis von Schadstoffen in deinen Holzschutzlösungen. Link zur Probenahmeanleitung. Du erhältst deinen Ergebnisreport innerhalb von 10 - 11 Werktagen nach Probeneingang im Labor. Wann ist diese Analyse sinnvoll? Lindan (HCH), DDT und Quecksilberverbindungen sind heute zwar nicht mehr zugelassen, aber können Jahrzehnte lang nachgewiesen werden. Verwendung in Deutschland bis Anfang 80er Jahre für Holz von Dachstühlen und Wandvertäfelung Welche Schadstoffe werden analysiert? Organochlorpestizide (24 Parameter) Chlordan, cis- Chlordan, trans- DDD, 2,4- DDD, 4,4- DDE, 2,4- DDE, 4,4- DDT, 2,4- DDT, 4,4- Endosulfan, alpha Endosulfan, beta HCH, alpha HCH, beta HCH, delta HCH, epsilon HCH, gamma (Lindan) Heptachlorepoxid, cis- Heptachlorepoxid, trans- Aldrin Hexachlorbenzol (HCB) Heptachlor Metoxychlor Mirex Dieldrin Endrin Wie läuft die Analyse/Probenahme ab? Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Disclaimer Bitte beachte, dass sich die Ergebnisse nur auf die von dir eingesandte Probe bezieht. Die Analyse erfolgt in einem unserer akkreditierten Partnerlaboren. Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
Ähnliche Suchbegriffe für Synthese-Charakterisierung-und-Screening
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 350€Geräteschutz bis 350 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 350 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.