Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Was ist der Unterschied zwischen Stop Loss und Stop Loss Limit?
Was ist der Unterschied zwischen Stop Loss und Stop Loss Limit? **

Ähnliche Suchbegriffe für Weight-loss
Top-Angebote
Produkte zum Begriff Weight-loss:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Was heisst Stop Loss?
Stop Loss ist eine Anweisung an einen Broker oder Händler, um automatisch eine Position zu verkaufen, wenn der Kurs eines Wertpapiers einen bestimmten vorher festgelegten Wert erreicht. Dies dient dazu, Verluste zu begrenzen und das Risiko zu minimieren. Stop Loss wird häufig von Anlegern verwendet, um sich vor plötzlichen Kursverlusten zu schützen, insbesondere in volatilen Märkten. Es ist eine wichtige Strategie im Risikomanagement und hilft dabei, Emotionen aus dem Handelsprozess zu nehmen. Stop Loss kann auch dazu beitragen, Gewinne zu sichern, indem es verhindert, dass eine Position zu lange gehalten wird und sich der Kurs umkehrt. **

Wie geht Stop Loss?
Wie geht Stop Loss? Stop Loss ist eine Handelsstrategie, bei der ein Händler einen automatischen Auftrag festlegt, um eine Position zu verkaufen, wenn der Kurs eines Vermögenswerts einen bestimmten Punkt erreicht. Dies hilft dabei, Verluste zu begrenzen und das Risiko zu minimieren. Stop Loss kann auf verschiedene Arten festgelegt werden, z. B. als prozentualer Wert oder als fester Betrag. Es ist wichtig, Stop Loss sorgfältig zu platzieren, um sicherzustellen, dass es nicht zu eng oder zu weit entfernt ist. Es ist auch ratsam, regelmäßig zu überprüfen und anzupassen, um sich an sich ändernde Marktbedingungen anzupassen. **
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
Top-Angebote
Produkte zum Begriff Weight-loss:
-
Glucomannan 3000 weight loss Kapseln 90 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Unterstützt den Gewichtsverlust im Rahmen einer kalorienreduzierten Ernährung Hält den normalen Blutzuckerspiegel...10,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was ist der Unterschied zwischen Stop Loss und Stop Loss Limit?
Was ist der Unterschied zwischen Stop Loss und Stop Loss Limit? **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
Ähnliche Suchbegriffe für Weight-loss
-
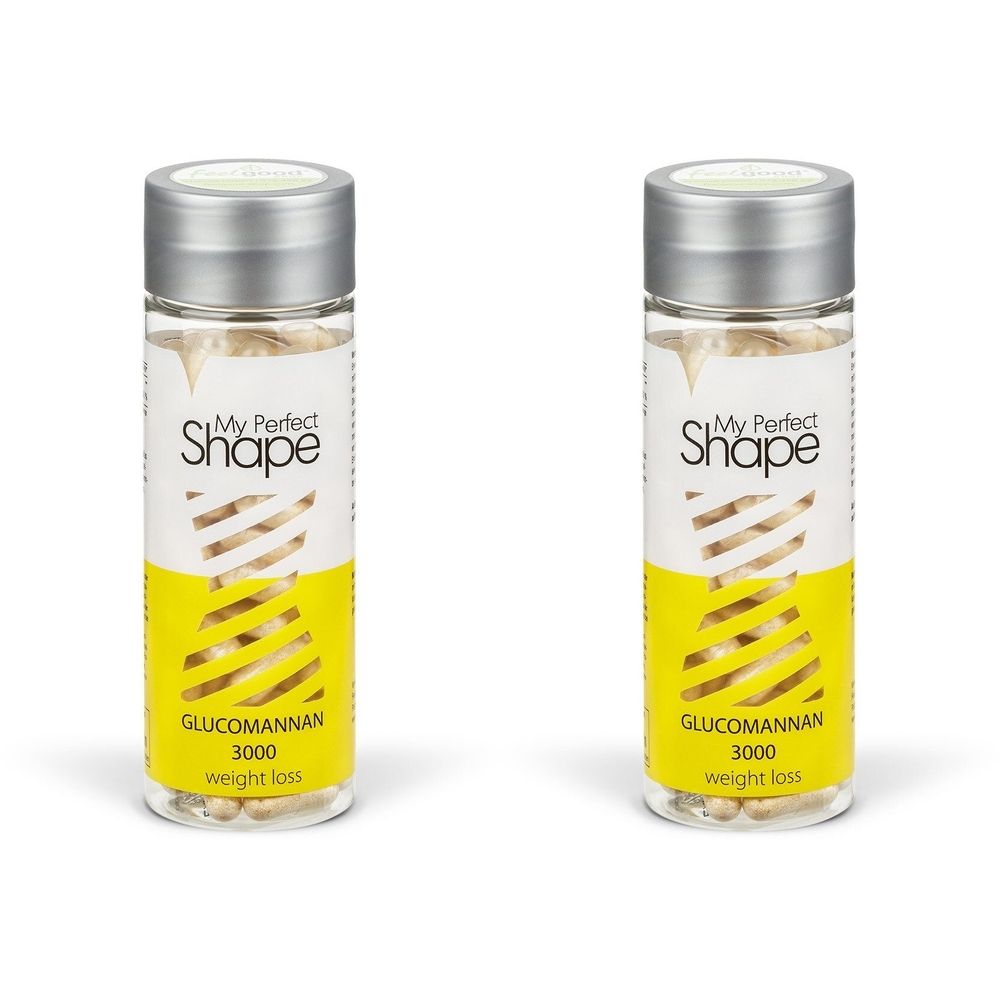
Glucomannan 3K Weight Loss x2 2x90 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x My Perfect Shape Glucomannan 3000 weight loss 90 St Unterstützt den Gewichtsverlust im Rahmen einer kalorienreduzierten Ernährung Hält den normalen Blutzuckerspiegel aufrecht (Auslöser für Heißhungerattacken) Trägt zu einem normalen Stoffwechsel von Fetten und Kohlenhydraten bei Eine Ernährung mit vielen Ballaststoffen sättigt langanhaltend und hält den Blutzuckerspiegel im normalen Bereich. Die GLUCOMANNAN 3000 weight loss Kapseln enthalten den hochdosierten pflanzlichen Ballaststoff Glucomannan aus dem Extrakt der Konjakwurzel, der sich im Magen ausdehnt und für ein früher eintretendes und länger andauerndes Sättigungsgefühl sorgt. Mit der Einnahme von zwei Kapseln mit ausreichend Flüssigkeit vor jeder Hauptmahlzeit, kann Glucomannan im Rahmen einer kalorienreduzierten Ernährung zum Gewichtsverlust beitragen. Das in den Glucomannan Kapseln enthaltene Spurenelement Chrom spielt eine essenzielle Rolle für den Stoffwechsel von Makronährstoffen (Fette, Kohlenhydrate, Eiweiße) und zur Aufrechterhaltung eines normalen Blutzuckerspiegels. Letzteres ist deshalb von großer Bedeutung, da ein sinkender Blutzuckerspiegel oft der Auslöser für Heißhungerattacken ist. Das Abnehmen fällt schwer? Dann kann GLUCOMANNAN 3000 weight loss von My Perfect Shape die Diät unterstützen.Produktdetails:*Folgende Aussagen über die Wirkung der Inhaltsstoffe sind laut EFSA1 zulässig: Glucomannan trägt im Rahmen einer kalorienarmen Ernährung zu Gewichtsverlust bei Chrom trägt zur Aufrechterhaltung eines normalen Blutzuckerspiegels bei Chrom trägt zu einem normalen Stoffwechsel von Makronährstoffen bei1Europäische Behörde für LebensmittelsicherheitZutaten:Konjacwurzel-Extrakt (Amorphophallus konjac); Füllstoff: mikrokristalline Cellulose; Überzugmittel: Hydroxypropylmethylcellulose (pflanzliche Kapselhülle); Chrompicolinat.Nährwerte:6 Kapseln enthalten / % des empfohlenen Tagesbedarfs*: Glucomannan 3000 mg ** Chrom 40 µg 100 % * NRV (nutrient reference values), % der empfohlenen Tageszufuhr für Erwachsene gemäß LMIV ** LMIV Empfehlung nicht festgelegtVerzehrempfehlung: Erwachsene verzehren als Nahrungsergänzungsmittel 6 Kapseln täglich. Jeweils 2 vor jeder Hauptmahlzeit (Frühstück, Mittag-, Abendessen). Die positive Wirkung wird bei einer täglichen Aufnahme von 3 g Glucomannan in drei Dosierungen von jeweils 1 g erzielt. Die Einnahme soll zusammen mit mindestens 1 oder 2 Gläsern Wasser vor den Mahlzeiten und einer kalorienreduzierten Ernährung stattfinden. Warnhinweis: Für Menschen mit Schluckbeschwerden oder bei unzureichender Flüssigkeitszufuhr besteht Erstickungsgefahr. Es wird empfohlen, die Kapseln mit reichlich Wasser einzunehmen, um sicherzustellen, dass der Wirkstoff in den Magen gelangt. Vorsicht ist geboten bei einer Neigung zu Magenkrämpfen. Im Falle von Gallenproblemen wie Gallenobstruktion oder Gallensteinen wird die Einnahme nicht empfohlen. Wechselwirkungen mit anderen Arzneimitteln: Das Produkt nicht in Verbindung mit oralen Medikamenten verwenden, da die Anwesenheit von Glucomannan ihre Aufnahme reduzieren kann.Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 90 Kapseln = 63 gHerstellerdaten:Feelgood Shop BVPostbus 34095902 RK Venlo-Niederlande19,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Was heisst Stop Loss?
Stop Loss ist eine Anweisung an einen Broker oder Händler, um automatisch eine Position zu verkaufen, wenn der Kurs eines Wertpapiers einen bestimmten vorher festgelegten Wert erreicht. Dies dient dazu, Verluste zu begrenzen und das Risiko zu minimieren. Stop Loss wird häufig von Anlegern verwendet, um sich vor plötzlichen Kursverlusten zu schützen, insbesondere in volatilen Märkten. Es ist eine wichtige Strategie im Risikomanagement und hilft dabei, Emotionen aus dem Handelsprozess zu nehmen. Stop Loss kann auch dazu beitragen, Gewinne zu sichern, indem es verhindert, dass eine Position zu lange gehalten wird und sich der Kurs umkehrt. **
-
Wie geht Stop Loss?
Wie geht Stop Loss? Stop Loss ist eine Handelsstrategie, bei der ein Händler einen automatischen Auftrag festlegt, um eine Position zu verkaufen, wenn der Kurs eines Vermögenswerts einen bestimmten Punkt erreicht. Dies hilft dabei, Verluste zu begrenzen und das Risiko zu minimieren. Stop Loss kann auf verschiedene Arten festgelegt werden, z. B. als prozentualer Wert oder als fester Betrag. Es ist wichtig, Stop Loss sorgfältig zu platzieren, um sicherzustellen, dass es nicht zu eng oder zu weit entfernt ist. Es ist auch ratsam, regelmäßig zu überprüfen und anzupassen, um sich an sich ändernde Marktbedingungen anzupassen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.