Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Wo ist der Ordner Recent?
Der Ordner "Recent" befindet sich normalerweise in der Dateiverwaltung oder im Dateiexplorer deines Betriebssystems. In Windows ist der Ordner "Recent" oft im Benutzerprofil unter "C:\Benutzer\DeinBenutzername\AppData\Roaming\Microsoft\Windows\Recent" zu finden. In macOS ist der Ordner "Recent" normalerweise unter "Benutzer\DeinBenutzername\Library\Recent Items" zu finden. In Linux-Systemen kann der Ordner "Recent" je nach Dateimanager an verschiedenen Orten sein, z.B. unter "~/.recently-used" oder "~/.local/share/recently-used.xbel". Wenn du den genauen Speicherort des Ordners "Recent" nicht finden kannst, kannst du auch die Suchfunktion deines Betriebssystems verwenden, um danach zu suchen. **
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Ähnliche Suchbegriffe für Recent-advances-in-the
Top-Angebote
Produkte zum Begriff Recent-advances-in-the:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recent Developments in the Economics of Sport, Fachbücher von Wladimir AndreffEinige erweitern die Sportökonomie in neue Bereiche, wie die Messung der gesamten US-Sportwirtschaft, die wirtschaftliche Unterentwicklung des Sports in Entwicklungsländern und den globalen Handel mit Sportartikeln.94,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Advances in Visual Information ManagementBucheinband-Typ:HardcoverUnterstützte Sprachen:EnglischGeschrieben von:Hiroshi Arisawa, Tiziana CatarciTyp:PapierbuchAnzahl der Seiten:410 SeitenVeröffentlicher:Springer New York, NYFreigabedatum (TT/MM/JJ):30/04/2000Editionstyp:Erste AusgabeInternational Standard Book Number (ISBN):9780792378358 Die Segmentierung von Videos ist der grundlegendste Prozess für eine angemessene Indizierung und Abfrage von Videointervallen. Im Allgemeinen bestehen Videoströme aus Aufnahmen, die durch physische Aufnahmegrenzen abgegrenzt sind. Es wurde viel darüber gearbeitet, wie solche Grenzen automatisch erkannt werden können (Arman et aI. , 1993) (Zhang et aI. , 1993) (Zhang et aI. , 1995) (Kobla et aI. , 1997). Durch die Integration von Technologien wie Bildverarbeitung, Sprach-/Zeichenerkennung und natürlichem Sprachverständnis können Schlüsselwörter extrahiert und mit diesen Aufnahmen für die Indexierung verknüpft werden (Wactlar et aI. , 1996). Ein einzelnes Bild enthält jedoch selten genug Informa314,92 €*Versand: 1,90 €Sichere Weiterleitung zum Anbieter


-
Wo finde ich den Ordner Recent?
Der Ordner "Recent" ist normalerweise ein spezieller Ordner in verschiedenen Programmen oder Betriebssystemen, der kürzlich geöffnete Dateien oder Dokumente anzeigt. Um den Ordner "Recent" zu finden, musst du normalerweise in der Menüleiste des jeweiligen Programms nachsehen. In Windows-Betriebssystemen findest du den Ordner "Recent" normalerweise unter "C:\Benutzer\DeinBenutzername\AppData\Roaming\Microsoft\Windows\Recent". In macOS kannst du den Ordner "Recent" in der Menüleiste des jeweiligen Programms oder im Finder unter "Gehe zu" > "Zuletzt verwendet" finden. In einigen Programmen wie Microsoft Word oder Excel kannst du auch auf "Datei" > "Zuletzt verwendet" klicken, um auf den Ordner "Recent" zuzugreifen. **
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Top-Angebote
Produkte zum Begriff Recent-advances-in-the:
-
Recent advances in the understanding of some selective mechanisms in man. Entwicklungstendenzen der frühen Hominiden, Taschenbuch von GiuseppeRecent Advances In The Understanding Of Some Selective Mechanisms In Man. Entwicklungstendenzen Der Frühen Hominiden, Taschenbuch Von Giuseppe Montalenti, Vs Verlag Für Sozialwissenschaften, 978-3-531-08243-1, Seitenanzahl: 7454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo ist der Ordner Recent?
Der Ordner "Recent" befindet sich normalerweise in der Dateiverwaltung oder im Dateiexplorer deines Betriebssystems. In Windows ist der Ordner "Recent" oft im Benutzerprofil unter "C:\Benutzer\DeinBenutzername\AppData\Roaming\Microsoft\Windows\Recent" zu finden. In macOS ist der Ordner "Recent" normalerweise unter "Benutzer\DeinBenutzername\Library\Recent Items" zu finden. In Linux-Systemen kann der Ordner "Recent" je nach Dateimanager an verschiedenen Orten sein, z.B. unter "~/.recently-used" oder "~/.local/share/recently-used.xbel". Wenn du den genauen Speicherort des Ordners "Recent" nicht finden kannst, kannst du auch die Suchfunktion deines Betriebssystems verwenden, um danach zu suchen. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wo finde ich den Ordner Recent?
Der Ordner "Recent" ist normalerweise ein spezieller Ordner in verschiedenen Programmen oder Betriebssystemen, der kürzlich geöffnete Dateien oder Dokumente anzeigt. Um den Ordner "Recent" zu finden, musst du normalerweise in der Menüleiste des jeweiligen Programms nachsehen. In Windows-Betriebssystemen findest du den Ordner "Recent" normalerweise unter "C:\Benutzer\DeinBenutzername\AppData\Roaming\Microsoft\Windows\Recent". In macOS kannst du den Ordner "Recent" in der Menüleiste des jeweiligen Programms oder im Finder unter "Gehe zu" > "Zuletzt verwendet" finden. In einigen Programmen wie Microsoft Word oder Excel kannst du auch auf "Datei" > "Zuletzt verwendet" klicken, um auf den Ordner "Recent" zuzugreifen. **
-
Wann tritt KFZ Versicherung in Kraft?
Die KFZ-Versicherung tritt in der Regel in Kraft, sobald der Versicherungsvertrag abgeschlossen wurde und die erste Prämie bezahlt wurde. Dies bedeutet, dass die Deckung ab diesem Zeitpunkt gültig ist. Es ist wichtig, dass die Versicherungspolice vorliegt und alle vereinbarten Bedingungen erfüllt sind, bevor man das Fahrzeug auf öffentlichen Straßen benutzt. Im Falle eines Unfalls oder Schadens ist es wichtig, dass die Versicherung bereits aktiv ist, um Schutz zu gewährleisten. Es ist ratsam, sich vor Vertragsabschluss über die genauen Bedingungen und Leistungen der KFZ-Versicherung zu informieren. **
Ähnliche Suchbegriffe für Recent-advances-in-the
-
Recent Developments in the Economics of Sport, Fachbücher von Wladimir AndreffEinige erweitern die Sportökonomie in neue Bereiche, wie die Messung der gesamten US-Sportwirtschaft, die wirtschaftliche Unterentwicklung des Sports in Entwicklungsländern und den globalen Handel mit Sportartikeln.94,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Advances in Visual Information ManagementBucheinband-Typ:HardcoverUnterstützte Sprachen:EnglischGeschrieben von:Hiroshi Arisawa, Tiziana CatarciTyp:PapierbuchAnzahl der Seiten:410 SeitenVeröffentlicher:Springer New York, NYFreigabedatum (TT/MM/JJ):30/04/2000Editionstyp:Erste AusgabeInternational Standard Book Number (ISBN):9780792378358 Die Segmentierung von Videos ist der grundlegendste Prozess für eine angemessene Indizierung und Abfrage von Videointervallen. Im Allgemeinen bestehen Videoströme aus Aufnahmen, die durch physische Aufnahmegrenzen abgegrenzt sind. Es wurde viel darüber gearbeitet, wie solche Grenzen automatisch erkannt werden können (Arman et aI. , 1993) (Zhang et aI. , 1993) (Zhang et aI. , 1995) (Kobla et aI. , 1997). Durch die Integration von Technologien wie Bildverarbeitung, Sprach-/Zeichenerkennung und natürlichem Sprachverständnis können Schlüsselwörter extrahiert und mit diesen Aufnahmen für die Indexierung verknüpft werden (Wactlar et aI. , 1996). Ein einzelnes Bild enthält jedoch selten genug Informa314,92 €*Versand: 1,90 €Sichere Weiterleitung zum Anbieter
-
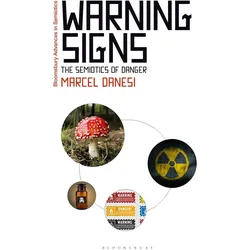
Warning Signs: The Semiotics of Danger ( Advances in Semiotics), Sachbücher von Marcel DanesiWarnschilder sind überall um uns herum. Im alten Ägypten waren Gräber prächtig mit Zeichen und Symbolen geschmückt, die vor den schlimmen Konsequenzen warnten, die Raubüberfälle und Diebstähle nach sich ziehen würden. Doch diese Zeichen wurden oft als Provokationen und Herausforderungen gelesen. Warum war das so? Wie könnten wir Gefahren aus unserer Welt, wie giftigen Abfall, effektiver an zukünftige Zivilisationen kommunizieren? Dieses Buch untersucht und bewertet die Arten von Zeichen, Symbolen, Erzählungen und anderen semiotischen Strategien, die Menschen im Laufe der Zeit verwendet haben, um das Gefühl von Gefahr zu kommunizieren. Von paläolithischer Höhlenkunst und antiken Monumenten bis hin zu den Gefahren von Atommüll, Kohlenstoffemissionen und anderer Verschmutzung erforscht Marcel Danesi, wie Gefahr in Sprache, Diskurs und Symbolik kodiert wurde. Gleichzeitig präsentiert das Buch einen Plan für eine effektivere 'Semiotisierung' von Risiko und Gefahr und fordert Linguisten, Semiotiker und Institutionen auf, sich unserer kollektiven Verantwortung zu stellen und gemeinsam daran zu arbeiten, lebenswichtige Warnungen über die Gefahren, die wir hinterlassen haben, klarer zu kommunizieren – für Zivilisationen jenseits der semiotischen Kluft.73,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Schadenfreiheitsklasse die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Die Schadenfreiheitsklasse beeinflusst die Versicherungsprämien in der Kfz-Versicherung, da sie anzeigt, wie viele Jahre ein Fahrer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto niedriger die Prämie. In der Haftpflichtversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als verantwortungsbewusst gilt und somit niedrigere Prämien zahlt. In der Hausratversicherung kann eine gute Schadenfreiheitsklasse bedeuten, dass der Versicherungsnehmer als risikoarm gilt und somit niedrigere Prämien zahlt, da die Wahrscheinlichkeit von Schadensfällen als geringer eingeschätzt wird. In allen Versicherungsbereichen ist die Schadenfrei **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.