Domain recht-versicherung.de kaufen?
Wir ziehen mit dem Projekt
recht-versicherung.de um.
Sind Sie am Kauf der Domain
recht-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain recht-versicherung.de kaufen?
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
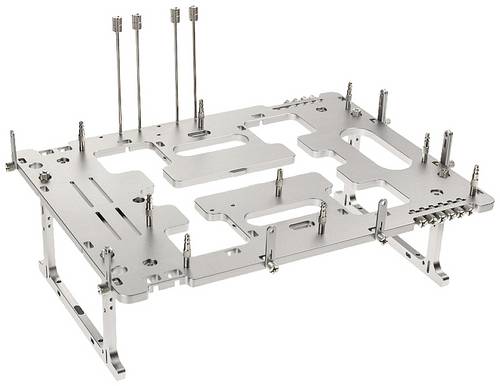
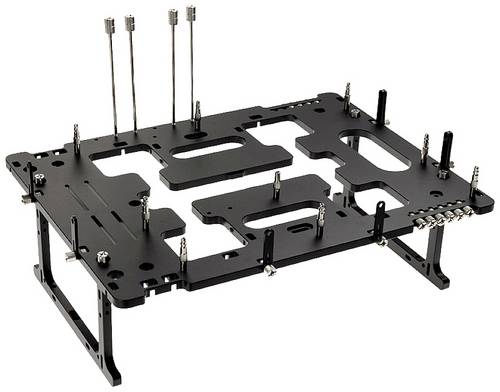
Ähnliche Suchbegriffe für Streacom-BC1-V2-Benchtable
Top-Angebote
Produkte zum Begriff Streacom-BC1-V2-Benchtable:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
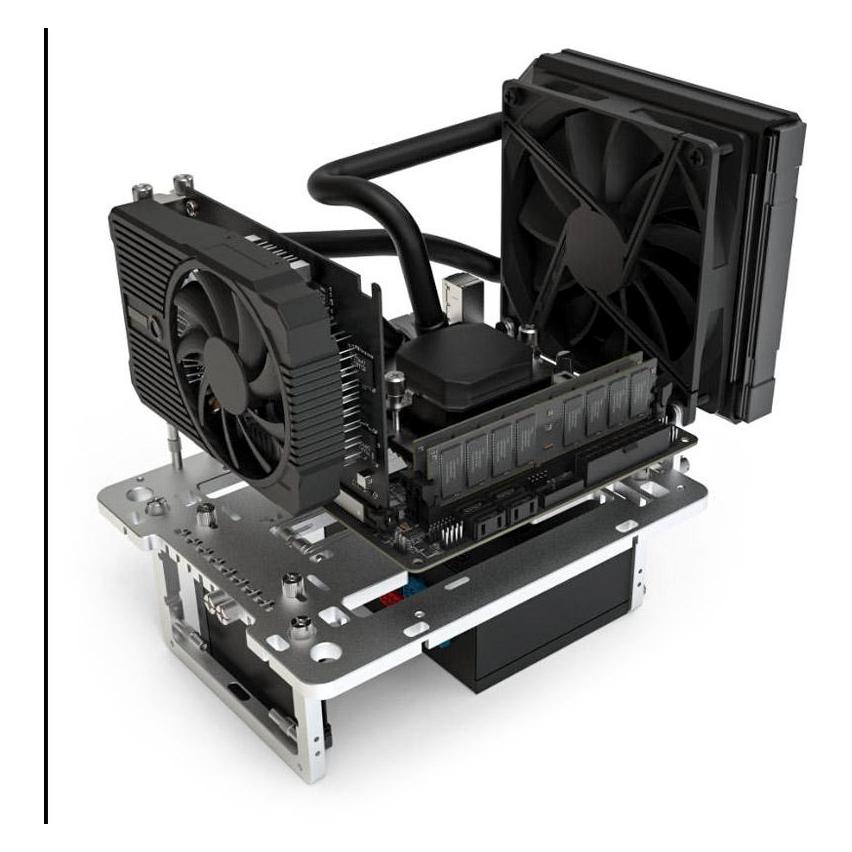
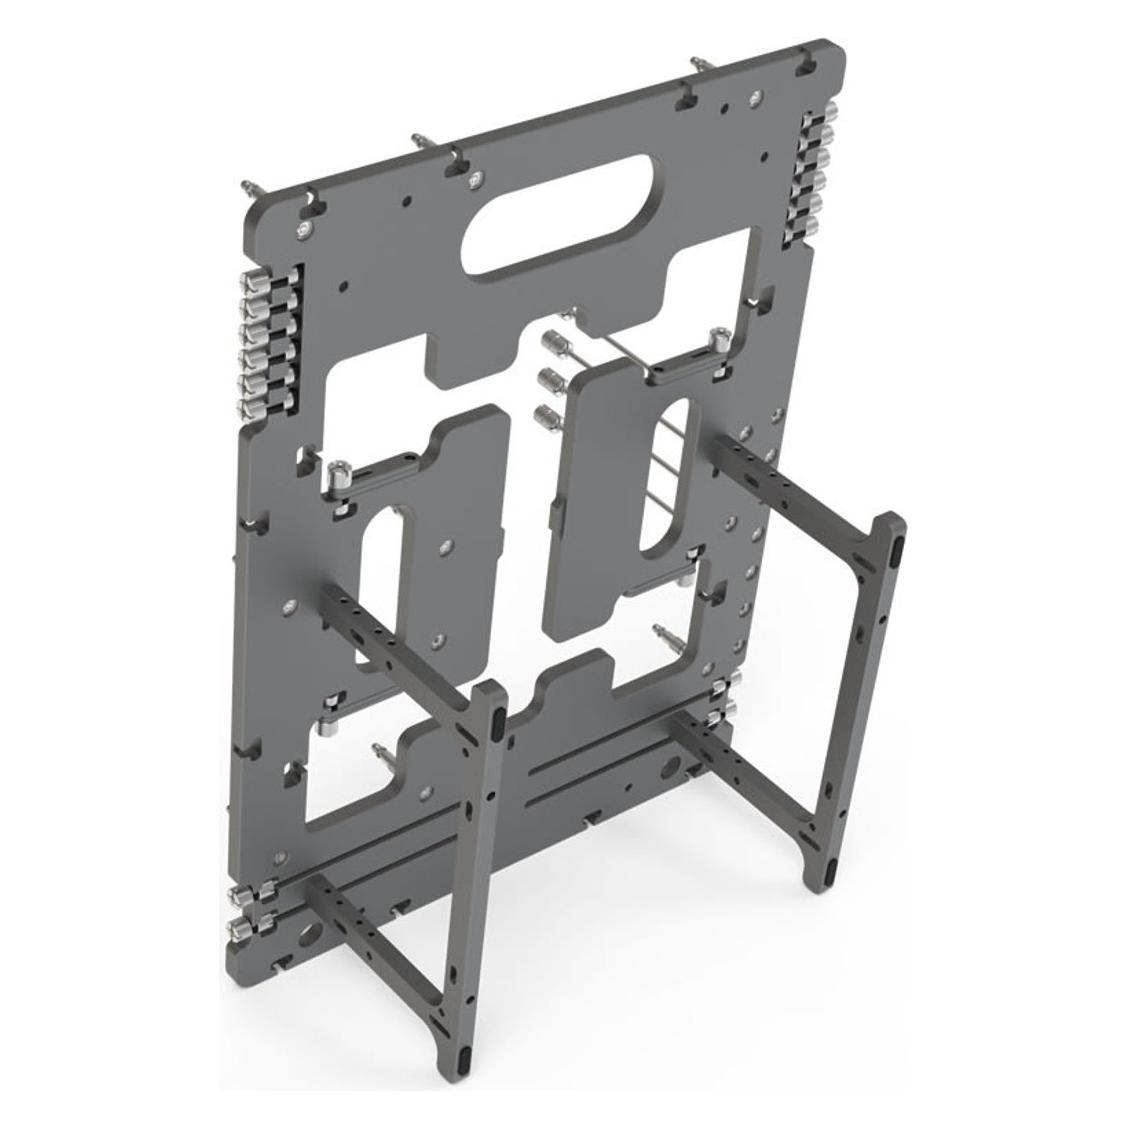
Streacom BC1 Mini V2 Benchtable (Mini-DTX), PC Gehäuse, SilberDer BC1 MINI ist, wie der Name schon sagt, eine kleine Version des preisgekrönten BC1 Open Benchtable. Wir haben alle Vorzüge des BC1 übernommen und ihn so verkleinert, dass er perfekt zu ITX- und SFF-PC-Builds passt. Es ist zwar kleiner, verfügt aber dennoch über die gleiche 8 mm dicke, präzisionsgefertigte und eloxierte Aluminiumkonstruktion, die eine fantastische Steifigkeit bietet und gleichzeitig extrem leicht ist. Mit der reduzierten Grösse wiegt er nur 805 g, verfügt aber dennoch über das gleiche eigenständige Design, das ihn unglaublich tragbar, vielseitig und einfach zu verstauen macht. Auch wenn das Übertakten auf einer ITX-Plattform nicht unbedingt „fertig“ ist, ermöglicht der BC1 MINI dies und erlaubt den Aufbau eines unglaublich kompakten, robusten, offenen Kleinformat-Rechners oder Prüfstands.151,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **

Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff Streacom-BC1-V2-Benchtable:
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Wie Kfz Versicherung kündigen?
Um deine Kfz-Versicherung zu kündigen, musst du in der Regel eine schriftliche Kündigung an deine Versicherungsgesellschaft senden. Dabei solltest du die Vertragsnummer, deine persönlichen Daten und das Kündigungsdatum angeben. Die Kündigungsfrist beträgt in der Regel einen Monat vor Ablauf des Versicherungsjahres. Es ist wichtig, dass du die Kündigung rechtzeitig absendest, um sicherzustellen, dass sie fristgerecht bei der Versicherung eingeht. Nach der Kündigung erhältst du eine Bestätigung von deiner Versicherung. **
-
Wann Sonderkündigungsrecht KFZ Versicherung?
Das Sonderkündigungsrecht bei einer KFZ-Versicherung tritt in der Regel in bestimmten Situationen auf, wie z.B. bei einer Beitragserhöhung, nach einem Schadensfall oder bei einem Fahrzeugwechsel. Es ermöglicht es dem Versicherungsnehmer, den Vertrag außerhalb der regulären Kündigungsfrist zu beenden. Es ist wichtig, die genauen Bedingungen und Fristen für das Sonderkündigungsrecht in den Versicherungsbedingungen zu prüfen. In der Regel muss die Kündigung schriftlich erfolgen und innerhalb einer bestimmten Frist nach Eintritt des Sonderkündigungsgrundes eingereicht werden. Bei Fragen oder Unsicherheiten ist es ratsam, sich direkt an die Versicherungsgesellschaft zu wenden. **
-
Ist KFZ Versicherung umsatzsteuerpflichtig?
Ist KFZ Versicherung umsatzsteuerpflichtig? Ja, KFZ-Versicherungen unterliegen grundsätzlich der Umsatzsteuer. Die Versicherungsunternehmen berechnen die Umsatzsteuer auf die Prämien, die sie von ihren Kunden erhalten. Diese Umsatzsteuer wird dann an das Finanzamt abgeführt. Es gibt jedoch auch Ausnahmen, zum Beispiel bei bestimmten Versicherungsleistungen im Rahmen von Versicherungsverträgen. In solchen Fällen kann die Umsatzsteuer entfallen. **
Ähnliche Suchbegriffe für Streacom-BC1-V2-Benchtable
-
Streacom BC1 Mini V2 Benchtable (Mini-DTX), PC Gehäuse, SilberDer BC1 MINI ist, wie der Name schon sagt, eine kleine Version des preisgekrönten BC1 Open Benchtable. Wir haben alle Vorzüge des BC1 übernommen und ihn so verkleinert, dass er perfekt zu ITX- und SFF-PC-Builds passt. Es ist zwar kleiner, verfügt aber dennoch über die gleiche 8 mm dicke, präzisionsgefertigte und eloxierte Aluminiumkonstruktion, die eine fantastische Steifigkeit bietet und gleichzeitig extrem leicht ist. Mit der reduzierten Grösse wiegt er nur 805 g, verfügt aber dennoch über das gleiche eigenständige Design, das ihn unglaublich tragbar, vielseitig und einfach zu verstauen macht. Auch wenn das Übertakten auf einer ITX-Plattform nicht unbedingt „fertig“ ist, ermöglicht der BC1 MINI dies und erlaubt den Aufbau eines unglaublich kompakten, robusten, offenen Kleinformat-Rechners oder Prüfstands.151,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
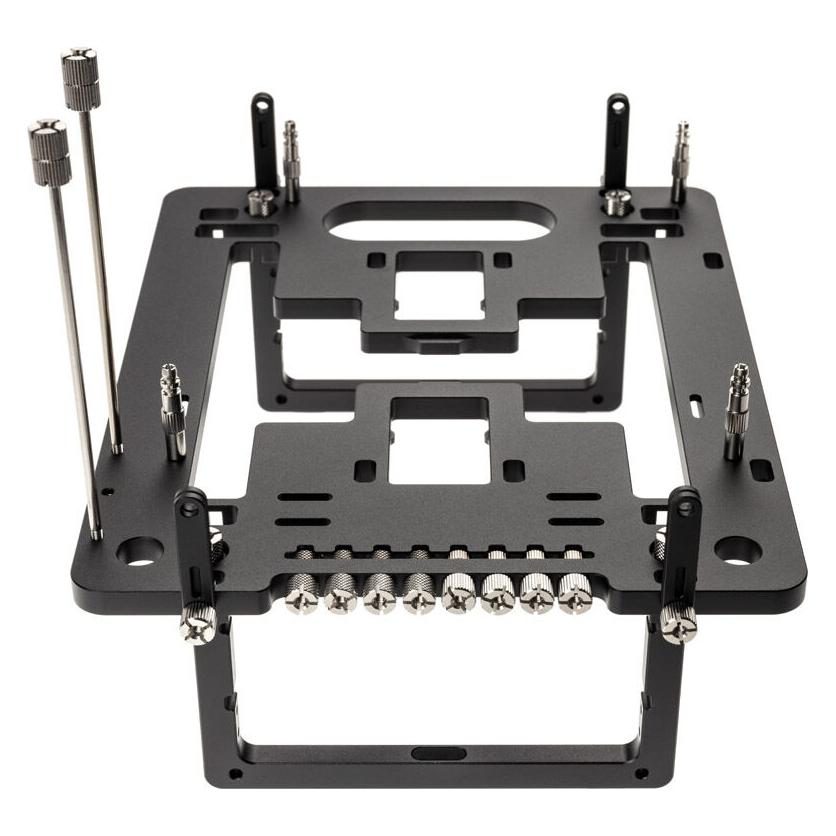
Streacom BC1 V2 (XL-ATX), PC Gehäuse, SilberDer Streacom BC1 V2 Benchtable ist eine innovative Lösung für Technikbegeisterte, die Wert auf Flexibilität und Portabilität legen. Mit einem Gewicht von nur 1,8 kg und der Möglichkeit, den Benchtable auf eine Höhe von lediglich 8 mm zu demontieren, ist er ideal für den mobilen Einsatz. Das offene Design ermöglicht nicht nur eine optimale Kühlung der Hardware, sondern auch die Integration von Zubehör und Erweiterungen durch Drittanbieter. Der BC1 V2 unterstützt eine Vielzahl von Komponenten, darunter GPUs, Netzteile und CPU-Kühler ohne Längenbeschränkungen. Zudem bietet er Platz für mehrere Laufwerke und Lüfter, was ihn zu einer vielseitigen Testplattform macht. Die werkzeuglose Montage mit Rändelschrauben und die gummierten Standfüsse sorgen für eine einfache Handhabung und Stabilität während des Betriebs. Der BC1 V2 ist somit nicht nur ein praktisches, sondern auch ein durchdachtes Produkt für alle, die ihre Hardware optimal präsentieren und testen möchten. - Komplett demontierbar für einfachen Transport und Lagerung - Offenes Konzept für kreative Erweiterungen und Zubehörentwicklung - Unterstützt eine Vielzahl von Hardwarekomponenten ohne Längenbeschränkungen - Werkzeuglose Montage für schnelle und einfache Einrichtung - Hergestellt aus hochwertigem, massivem Aluminium für Langlebigkeit.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung Kfz Schaden?
Die Versicherung zahlt einen Kfz-Schaden, wenn dieser durch einen versicherten Vorfall verursacht wurde, wie zum Beispiel einen Unfall oder Diebstahl. Es ist wichtig, dass der Schaden gemeldet und dokumentiert wird, damit die Versicherung den Anspruch prüfen kann. Je nach Vertrag und Art des Schadens kann es unterschiedliche Bedingungen geben, unter denen die Versicherung zahlt. Es ist ratsam, sich im Vorfeld über die genauen Leistungen und Bedingungen der Kfz-Versicherung zu informieren, um im Schadensfall gut vorbereitet zu sein. Letztendlich entscheidet die Versicherung nach Prüfung des Schadens, ob und in welcher Höhe sie für den Kfz-Schaden aufkommt. **
-
Was kostet KFZ Versicherung Fahranfänger?
Die Kosten für eine KFZ-Versicherung für Fahranfänger können je nach verschiedenen Faktoren variieren. Dazu gehören unter anderem das Alter des Fahranfängers, die Fahrpraxis, das Fahrzeugmodell und der Wohnort. In der Regel sind die Versicherungsbeiträge für Fahranfänger aufgrund des höheren Unfallrisikos und der fehlenden Fahrerfahrung tendenziell höher als für erfahrene Fahrer. Es ist daher empfehlenswert, verschiedene Versicherungsangebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können Fahranfänger durch den Abschluss von begleitetem Fahren oder den Abschluss von Fahrsicherheitstrainings ihre Versicherungskosten senken. **
-
Welche Kfz Versicherung wird teurer?
Welche Kfz Versicherung wird teurer? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter des Fahrers, der Art des Fahrzeugs, der Region, in der das Fahrzeug versichert ist, und der Schadenshistorie des Fahrers. In der Regel werden jedoch Versicherungen teurer, wenn das Risiko für den Versicherer höher ist, zum Beispiel bei jüngeren Fahrern oder leistungsstarken Fahrzeugen. Es ist daher ratsam, regelmäßig verschiedene Angebote zu vergleichen, um die beste und günstigste Versicherung für sich zu finden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.